





- 送心意
紫藤老师
职称: 中级会计师,税务师
2019-06-12 15:40
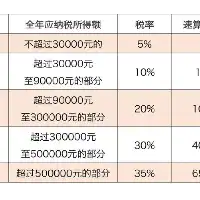
你好,现在税率降低了 税负率也会变
相关问题讨论

您好,算关联公司,依据国家税务总局公告2016年第42号,同股东持股25%以上或实质控制即构成关联。同一会计可以做账,但两公司业务相同极易被怀疑拆分收入套小规模免税,按《税收征管法》第六十三条可认定偷税,伴随四流不匹配、混同经营、关联交易不合规风险。
两公司业务、合同、收款、开票、履约主体必须一一对应,严禁拆分同一笔业务分别开票;留存签到表、培训记录等业务资料,关联往来遵循独立交易原则(《企业所得税法》第四十一条),账套独立核算,不互相调剂收入,资金不混用。
2026-11-13 19:02:57
不能简单地说“只看全年”或“只看季度”,看税种
2026-11-13 13:18:18
您好,可以,但必须走合规的代付手续,不能直接把A公司的钱当成B、C公司的工资费用处理。正确做法是:由实际用工的B、C公司分别与A公司签订书面委托代付协议,A公司付款时在账上挂“其他应收款—B/C公司”,不确认为自己的工资成本;B、C公司凭工资表、考勤记录、银行回单等资料,在自己账上确认工资费用,并负责员工的个税全员全额申报和社保缴纳。工资成本只能在B、C公司做企业所得税税前扣除,依据是这些员工与B、C存在任职受雇关系,且支出真实、相关。个税扣缴义务人依法是“向个人支付所得的单位”,实操中需注意付款方与申报方不一致可能触发系统比对,建议留存代付说明备查。
B、C公司账户恢复正常后,应及时归还A公司代付资金,长期挂账“其他应收款”不清理容易引起税务关注。另外,如果B、C账户是被法院冻结而非银行风控,用关联公司代发工资仍可能被认定为转移财产规避执行,建议先查清账户无法转账的具体原因再操作。留存资料包括:委托代付协议、工资表、考勤记录、银行回单、代付情况说明。
2026-11-13 22:07:04
你好
没有问题的,可以的
2026-11-13 19:19:50
您好,做完凭证先结转损益对账,出具资产负债表和利润表,核对销项进项和发票数据。登录电子税务局按页面提示顺序申报,通常先完成增值税及附加,再报财务报表和企业所得税预缴,个税在自然人电子税务局扣缴端申报,核对无误后提交扣款,依据税收征管法、企业所得税法第五十四条、税总办征科函〔2025〕64号。
申报期限通常为月度或季度终了后十五日,遇节假日顺延,无收入也要按时零申报,申报成功扣款完成才算办结,相关报表凭证发票资料留存备查。
2026-11-14 17:24:28
还没有符合您的答案?立即在线咨询老师 免费咨询老师
精选问题
获取全部相关问题信息


 知识产权认证证书
 粤公网安备 44030502000945号



 加载中...

南极企鹅北极的熊 追问
2019-06-12 15:50
紫藤老师 解答
2019-06-12 15:53